De nieuwe pensioenregeling
Hieronder leest u wat de verandering van de pensioenregeling inhoudt, wat belangrijk is voor u en hoe u uw werknemers kunt informeren.
Status overgang naar de nieuwe pensioenregeling
Pensioenfonds Detailhandel werkt toe naar een overgang naar de nieuwe pensioenregeling per 1 januari 2027. Deze nieuwe datum geeft het pensioenfonds de tijd om alle voorbereidingen zorgvuldig af te ronden en te laten toetsen door de toezichthouders. De overgang kan doorgaan zodra deze toetsing is afgerond en goedgekeurd.
De aanlevering van pensioengegevens verandert niet
Voor werkgevers blijft de aanlevering van pensioengegevens hetzelfde als nu. Werkgevers leveren pensioengegevens ook na de transitiedatum aan via de Uniforme Pensioenaangifte (UPA). Dit gebeurt, zoals nu, via het eigen salarispakket. Organisatiegegevens kunnen worden ingezien en beheerd via het werkgeversportaal. De nieuwe regeling brengt andere regels met zich mee, onder andere voor de berekening van de . Werkgevers hoeven hiervoor niets te regelen. De aanpassingen worden verwerkt in de salarispakketten.
Werkgevers worden actief geïnformeerd over deze ontwikkeling via:
- De website
- Het werkgeversportaal
- De krant de Werkgever
Hoe zijn de nieuwe regels tot stand gekomen?
De overheid, werkgevers- en werknemersorganisaties hebben samen nieuwe pensioenregels afgesproken in de Wet toekomst pensioenen (Wtp). Pensioenfondsen werken aan de invoering van deze regels en hebben hiervoor tot 1 januari 2028 de tijd.
Waarom komt er een nieuwe pensioenregeling?
De huidige regels zijn bedacht in de vorige eeuw en sluiten niet meer goed aan bij de arbeidsmarkt en samenleving. Mensen worden steeds ouder en kijken anders naar werk. Ze wisselen bijvoorbeeld vaker van baan, werken een tijdje niet, of starten een eigen bedrijf.
In de huidige regeling moeten pensioenfondsen veel geld apart houden als reserve. Daardoor is het lastiger om pensioenen mee te laten stijgen met de prijzen. In de nieuwe regeling is die reserve kleiner. Daardoor kunnen pensioenen sneller omhoog als de beleggingen goed gaan. Maar let op: ze kunnen ook sneller omlaag als de beleggingen tegenvallen.
Pensioenfonds Detailhandel houdt ook in de nieuwe regeling een reserve aan.
Die heet de . Deze reserve is bedoeld om grote schommelingen in de pensioenen zoveel mogelijk te beperken. Er is geen garantie dat pensioenen nooit omlaaggaan. Maar die garantie is er nu ook niet.
De nieuwe pensioenregeling gaat gelden voor alle deelnemers van Pensioenfonds Detailhandel, ook voor gepensioneerden.
Speciaal voor werkgevers
De nieuwe regeling
Lees hier wat er verandert door de nieuwe pensioenregeling en hoe de overgang verloopt.Gevolgen voor uw bedrijf
Lees hier wat de nieuwe pensioenregeling betekent voor uw bedrijf en uw administratie.Gevolgen voor uw medewerkers
Lees hier wat de nieuwe regeling betekent voor uw medewerkers. Ook vindt u hier meer over de compensatieregeling.Wat blijft hetzelfde voor werkgevers?
- Uw werknemers blijven automatisch pensioen opbouwen via u als werkgever.
- De blijft in principe gelijk; deze wordt gezamenlijk betaald door werkgever en werknemer.
- De is levenslang gegarandeerd.
- Risico’s zoals overlijden en blijven collectief verzekerd.
- Werknemers ontvangen ook in de nieuwe regeling , het basispensioen van de overheid.
Wat verandert er concreet voor uw werknemers?
Persoonlijk pensioenkapitaal
Uw werknemers bouwen straks een persoonlijk op. Dit kapitaal kan sneller groeien bij goede beleggingsresultaten, maar ook lager uitvallen als resultaten tegenvallen. Naarmate de nadert, wordt het pensioenkapitaal voorzichtiger belegd.
Op het moment van pensionering wordt het opgebouwde pensioenkapitaal omgezet in een maandelijkse . De hoogte van deze uitkering is onder andere afhankelijk van de hoogte van het pensioenkapitaal, de rente en de beleggingsresultaten.
De pensioenuitkering kan jaarlijks stijgen of dalen, afhankelijk van de beleggingsopbrengsten. Eventuele verhogingen of verlagingen worden niet in één keer doorgevoerd, maar gespreid over meerdere jaren. Pensioenfonds Detailhandel beschikt over een om verlagingen van de pensioenuitkeringen zoveel mogelijk te beperken. Er is geen garantie dat de pensioenuitkeringen nooit omlaaggaan. Maar die is er in de huidige regeling ook niet.
Partner- en wezenpensioen
Nu zijn de regels voor partner- en wezenpensioen niet bij alle pensioenfondsen hetzelfde. Dat kan verwarrend zijn. Met de nieuwe regels voor pensioen worden de afspraken voor partner- en wezenpensioen gelijkgetrokken.
Wanneer een werknemer overlijdt terwijl die pensioen opbouwt bij Pensioenfonds Detailhandel, krijgt de partner levenslang een uitkering van 25% van het salaris van de overleden partner over de laatste 12 maanden voor overlijden. Voor de berekening geldt als maximum het maximumloon voor de werknemersverzekeringen (Wfsv). Heeft de werknemer een aanvullende regeling? Dan ontvangt de partner daarnaast 25% van de aanvullende over de laatste 12 maanden. Hiervoor geldt een maximaal pensioengevend salaris van € 137.800. Ieder kind krijgt elk jaar 10% van het salaris over de laatste 12 maanden voor overlijden, tot maximaal het maximumloon voor de werknemersverzekeringen (Wfsv). Het wezenpensioen loopt door tot het kind 25 jaar is. Zijn beide ouders overleden? Dan krijgt ieder kind elk jaar 20% van dat salaris. Deelnemers behouden het partner- en wezenpensioen dat vóór de overgang naar de nieuwe regeling is opgebouwd.
Lees meer over dit onderwerp
Compensatie
Door de overgang naar de nieuwe pensioenregeling gaan oudere werknemers naar verwachting minder pensioen opbouwen dan in de huidige pensioenregeling. Dat geldt vooral voor mensen die al wat verder zijn in hun loopbaan. Om dat verschil zoveel mogelijk te beperken, is er een . Werknemers die in het overgangsjaar naar de nieuwe regeling pensioen opbouwen bij Pensioenfonds Detailhandel (het gaat dus om actieve deelnemers), komen hiervoor in aanmerking.
Deze groep ontvangt maandelijks een extra bedrag boven op hun . De precieze leeftijden en bedragen worden vlak voor de overgang naar de nieuwe regeling vastgesteld. De compensatie is geen extra voordeel, maar een manier om te zorgen dat niemand onnodig nadeel heeft van de overgang. Zo blijft het eerlijk voor iedereen.
Test je kennis
Wat verandert er in de nieuwe pensioenregeling?
Belangrijke stappen naar het nieuwe pensioen
De Wet toekomst pensioenen is ingegaan. Dit zijn de nieuwe regels voor pensioen in Nederland.
Werkgevers- en werknemersorganisaties hebben hun transitieplan gepubliceerd. Daarnaast wordt er door het pensioenfonds gewerkt aan een implementatie- en communicatieplan.
Pensioenfonds Detailhandel heeft het implementatie- en communicatieplan ingediend bij de toezichthouders DNB en AFM en gepubliceerd op de website.
Voorlopig overzicht met uw nieuwe pensioen.
Pensioenfonds Detailhandel gaat over naar de nieuwe pensioenregeling.
Definitief overzicht met uw nieuwe pensioen.
Uiterlijk 1 januari 2028 moeten pensioenfondsen in Nederland over zijn naar het nieuwe pensioen, eerder kan ook.
Transitieplan
Werkgevers- en werknemersorganisaties () hebben afspraken gemaakt over de nieuwe pensioenregeling van Pensioenfonds Detailhandel en hoe de overgang naar de nieuwe regeling eruit kan zien. Deze afspraken staan in het . Pensioenfonds Detailhandel heeft voor werkgevers en administratiekantoren een samenvatting gemaakt van het transitieplan.
Implementatieplan
In het implementatieplan leggen we uit hoe Pensioenfonds Detailhandel overstapt naar de nieuwe pensioenregeling. We laten zien welke keuzes we maken, waarom die passen bij onze deelnemers én hoe we risico’s zo goed mogelijk beperken. Zo zorgen we voor een zorgvuldige en verantwoorde overgang.
In het en het implementatieplan staat nog de oude datum waarop we zouden overstappen op de nieuwe regeling: 1 januari 2026. Dat komt omdat deze documenten in juni 2025 bij de toezichthouders zijn ingediend. De inhoud is nog steeds geldig. Alleen de overstapdatum is met een jaar verschoven naar 1 januari 2027.
Communicatieplan
In het communicatieplan staat hoe Pensioenfonds Detailhandel alle deelnemers stap voor stap informeert over de overgang naar de nieuwe pensioenregeling. Het plan beschrijft de aanpak, doelen, communicatiemiddelen en planning van de totale communicatie rond deze verandering.
Verkort communicatieplan
Dit verkorte communicatieplan is een beknopte versie van het volledige communicatieplan. Het laat zien wat deelnemers van Pensioenfonds Detailhandel kunnen verwachten aan informatie over hun nieuwe pensioen, wanneer die informatie komt, en hoe die wordt aangeboden.
Toetsing gelijkwaardigheid pensioenregeling
Dit beleidsdocument beschrijft hoe Pensioenfonds Detailhandel vanaf 1 januari 2027 de financiële en actuariële gelijkwaardigheid van pensioenregelingen van vrijgestelde werkgevers beoordeelt. Het bevat de uitgangspunten, rekenmethodieken en rapportagevereisten die gelden onder de Wet toekomst pensioenen (Wtp) en tijdens de overgangsperiode.
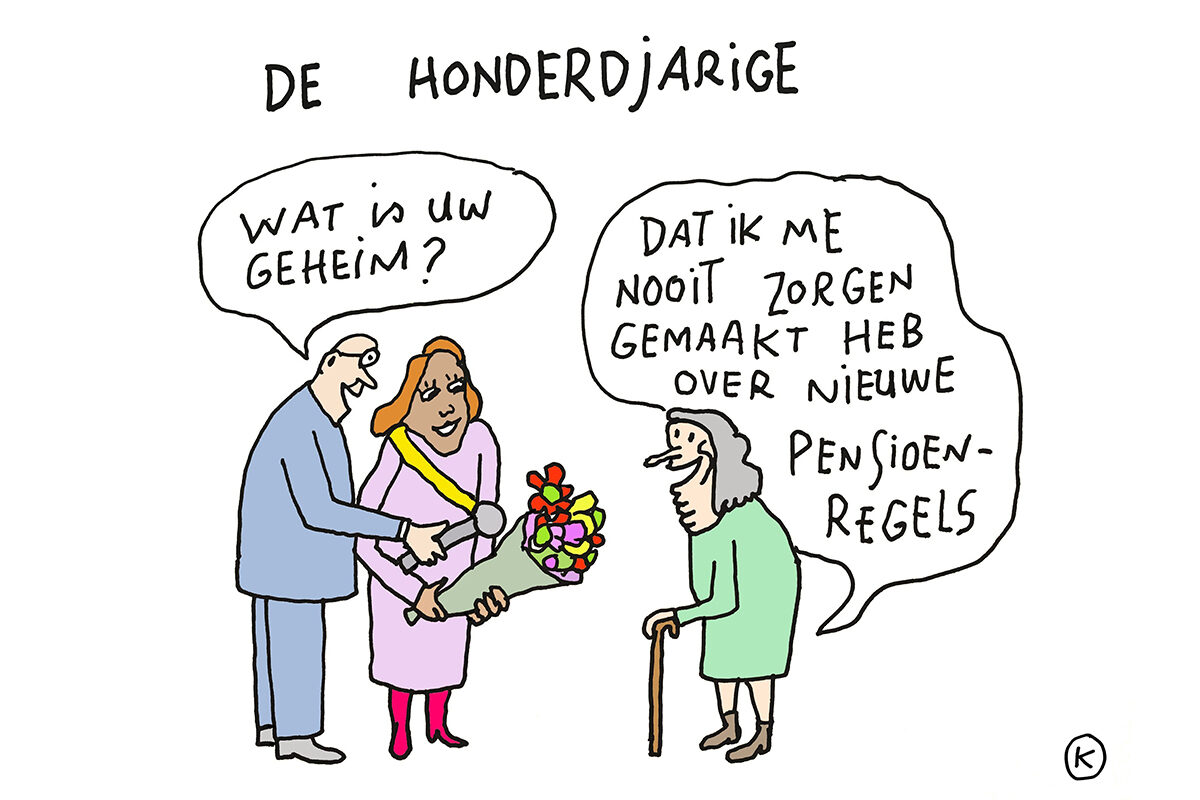
Kamagurka heeft zo zijn eigen kijk op pensioen
Met de cartoons van Kamagurka maken we pensioen toegankelijk en verrassend leuk!
Transcriptie bekijken
Ja, net als jij heb ook ik weer post gekregen van pensioenfonds. Met daarin een overzicht van mijn pensioen dat ik heb opgebouwd. En meestal gooi ik die brieven eigenlijk meteen in de la. Maar dit keer dacht ik, hoezo eigenlijk? Kan dit niet gewoon veel eenvoudiger, veel leuker of veel persoonlijker? En ja hoor, er is naar mij geluisterd.
Hé, krijg jij weleens brieven over je pensioen?
— Ja.
— Ja, zo af en toe, nu en dan.
— Ja, zeker.
— Volgens mij één keer per jaar, denk ik.
— Ik heb echt geen idee.
— Dat is heel erg eigenlijk.
— We bewaren wel altijd, maar ik moet eerlijk zeggen dat ik hem nooit lees.
— Is dat van de belasting?
— Negen van de tien keer gaan we meteen de bellenbak in.
— Soms krijgen we een tabelletje of iets en dan denk ik dat ze wel belangrijk zijn.
— Ja, heel erg is dat.
— Dan denk ik dat je er zin in zorgt voor later.
— Gewoon nog niet interessant of denk ik van het is niet nodig.
— Dan denk ik van het komt wel.
— Nu bewaar ik ze gewoon in de la met van die brieven.
— Dat je denkt, wat moet ik ermee?
— Ik kijk er wel een keer naar wanneer ik er tijd voor heb.
Heb je gehoord dat er wellicht nieuwe regels voor het pensioen aankomen?
— Nee.
— Ik heb er eerlijk gezegd niet echt in verdiept of iets mee gekregen.
— Nee.
— Niks over gehoord?
Als het doorgaat, dan krijgt eigenlijk iedereen een persoonlijk pensioenspaarpotje. En dat pensioenspaarpotje gaat meebewegen met de economie. Dus hoe beter het gaat met de economie, hoe minder er in jouw spaarpotje komt. Maar goed, andere kant op dus ook: hoe minder het met de economie gaat, hoe minder daarin zit.
Als je dat zo hoort, wat denk je dan?
— Ik heb er echt nul verstand van, dus ik weet niet wat ik ervan vind.
— Daar ben ik nog niet over nagedacht.
— Dus dat zou ik zo 1, 2, 3 geen antwoord kunnen geven.
— Niet eerlijk, denk ik. Want je bouwt het op door middel van je werk, wat je doet.
— Ik vind dat dat dan gewoon een vast bedrag, een vast percentage moet zijn.
— Je hebt er ook niet altijd heel veel invloed op natuurlijk.
— Dus dat vind ik eigenlijk niet per se heel eerlijk.
— Ze proberen het natuurlijk al zo eerlijk mogelijk te doen.
— Maar ja, ik denk dat je nooit iedereen tevreden ermee houdt.
— Wat nou als de economie slecht gaat, dan gaan we dus ook mee naar beneden.
— Dus nu ik dan zo over nadenk, denk ik wel van, ja, dat wordt dan wel lastig.
— Ik heb altijd gewerkt, eigenlijk vanaf dat ik op school zit. Dus je hebt altijd wat opgebouwd, dus je hoopt ook wel een beetje... hetgene wat je erin hebt gelegd, dat je dat er ook wel uitkrijgt natuurlijk.


